
Часть мигрантов в России доплатит 50% налогового аванса за каждого ребёнка
С 1 января 2027 года некоторые иностранные работники в России будут платить повышенный аванс по налогу на доходы физических лиц — НДФЛ. Прибавка составит 50% рассчитанного платежа за каждого ребёнка младше 18 лет, который находится на иждивении работника и пребывает или проживает в России.
Изменение касается работающих по патенту иностранцев, а также некоторых работников без патента, занятых у физических лиц для личных и домашних нужд. Поправки в Налоговый кодекс закреплены в законе от 26 июля 2026 года.
Как рассчитают доплату
В расчёт включат детей на иждивении, в том числе усыновлённых и находящихся под опекой или попечительством. Если ребёнка содержат несколько иностранцев, которые уплачивают такой аванс, повышение применят только к одному из них — по их выбору.
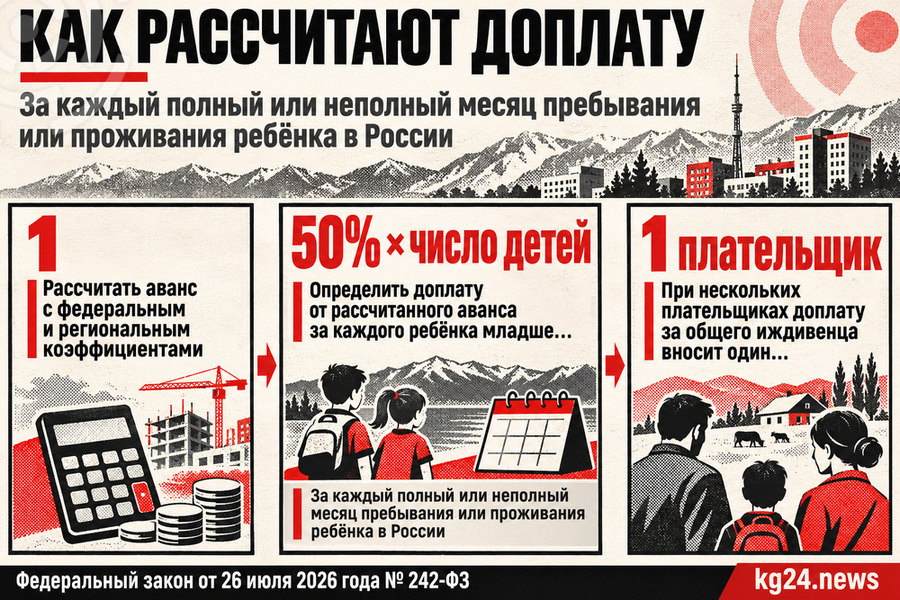
Налоговый аванс рассчитывают с учётом федерального коэффициента-дефлятора и регионального коэффициента. Надбавку за ребёнка определяют от полученной суммы за каждый полный или неполный месяц его пребывания или проживания в России.
Для иностранцев, работающих у физических лиц без патента и подпадающих под эту норму, закон предусматривает повышение аванса также за других находящихся в России членов семьи на их иждивении. Если их содержат несколько плательщиков аванса, доплату по выбору вносит один из них.
Что важно гражданам Кыргызстана
Гражданам Кыргызстана как гражданам страны ЕАЭС не нужен патент для работы в России.
При этом закон отдельно охватывает иностранцев, которые могут работать без патента по международным договорам и заняты у физических лиц для личных, домашних и подобных нужд, не связанных с предпринимательством. Для них предусмотрены фиксированный аванс и повышение при наличии иждивенцев. За месяцы, когда такие работники занимались исключительно предпринимательством или работали в организациях, у предпринимателей и указанных в законе лиц частной практики, этот фиксированный аванс не уплачивается.
Для работающих по патенту аванс вносят до начала срока, на который патент выдают, продлевают или переоформляют. Для охваченных законом работников без патента срок уплаты — до окончания соответствующего налогового периода.
Комментарии
Пока нет комментариев — будьте первым.